Inzerce půjček – jak funguje a jak prověřit nabídku

Ten, kdo peníze nabízí, chce, aby se o inzerátu vědělo. Pokud peníze shání, potřebuje zase půjčku efektivně najít. Pro poskytovatele půjček, kteří nepatří k velkým nebankovním subjektům s vysokými rozpočty na reklamu, je celkem složité dostat se až ke svým klientům. Jak taková inzerce půjček aktuálně funguje? A existuje vůbec?
Velké nadnárodní nebankovní skupiny, které fungují v České republice, se dokáží prosadit do televize, rádia i na placené weby a do internetových reklam. To si samozřejmě běžný soukromý investor nemůže dovolit. Jak se orientovat na inzertních místech a jak předejít možnému riziku?
Inzerce půjček
Inzerce půjček funguje online prostřednictvím specializovaných i obecných inzertních portálů, kde lze zveřejnit nabídku nebo poptávku a následně kontaktovat druhou stranu.
Půjčky od soukromých osob mohou být alternativou k bankovním a nebankovním úvěrům, podmínky se však liší a je důležité ověřit poskytovatele i smlouvu.
U nabídek typu půjčky bez registru, rychlé půjčky online nebo půjčka do výplaty je vhodné sledovat především celkové náklady, poplatky a podmínky splácení.
Rizikem mohou být požadavky na platbu předem, vysoké sankce, nejasné podmínky nebo nabídky s mimořádně nevýhodným zajištěním.
Při srovnání půjček online je proto důležitější celková cena a důvěryhodnost poskytovatele než samotná rychlost vyřízení nebo lákavý název nabídky.
Co je inzerce půjček?
Inzerce půjček (někdy označována také jako annonce půjčky) značí nabídky a poptávky financování zveřejněné na inzertních nebo specializovaných internetových portálech. Zájemce zde může narazit na nabídku od soukromé osoby, investora, případně na nabídku finančního produktu od podnikatele.
Inzerce má obvykle podobu:
- obecného inzertního portálu, kde se nabízejí také jiné produkty
- specializované stránky zaměřené výhradně na půjčky
Člověk tak může vyhledávat nabídky podle částky nebo lokality, například pokud hledá půjčku Zlín nebo půjčku Brno, aniž by musel osobně navštívit pobočku.
Důležité je však rozlišovat mezi samotným zveřejněním inzerátu a skutečným poskytováním úvěru. Inzerát sám o sobě neznamená, že je jeho autor oprávněn poskytovat spotřebitelské úvěry. Pokud nabídku zveřejňuje podnikatel, který poskytuje spotřebitelský úvěr jako svou podnikatelskou činnost, vztahují se na něj příslušná pravidla a povinnosti podle zákona o spotřebitelském úvěru.
Princip inzerce půjček od soukromých osob – rychlé půjčky online
Inzerce půjček od soukromých osob zahrnuje nabídky financování mezi fyzickými osobami. Rychlé půjčky od soukromého investora jsou založeny na přímé dohodě mezi jednotlivci, kde soukromý investor poskytuje finanční obnos zájemci výměnou za domluvené podmínky splácení.
Ani zde však neplatí, že by soukromý inzerent mohl bez omezení půjčovat komukoli a za jakýchkoli podmínek. Hotovostní ani rychlé online půjčky od soukromých osob proto nelze automaticky považovat za alternativu levné půjčky pro každého, komu banka úvěr neschválila.
U podobných nabídek je nutné ověřovat podmínky i totožnost inzerenta předem.
Jak funguje inzerce půjček od soukromých osob?
Inzerce „rychlých“ online půjček funguje podobně jako jiné internetové inzertní portály. Poskytovatel nebo jiný inzerent zveřejní nabídku, případně člověk, který peníze hledá, vloží vlastní poptávku. Portál následně inzerát zobrazí a zájemce může inzerenta kontaktovat.
| Inzertní web | Typ inzerce půjček |
|---|---|
| Finzerce | Specializovaná inzerce půjček. Umožňuje vložit nabídku i poptávku půjčky, zvolit částku, město a kategorii. Inzerát lze vložit zdarma. |
| Hyperinzerce | Obecný inzertní portál se samostatnou kategorií Půjčky, hypotéky (v sekci Služby). Obsahuje nabídky financování od různých inzerentů. |
| 1inzerce | Velký obecný inzertní portál, kde oblast půjček spadá pod kategorii Podnikání, peníze aj. |
| AVÍZO | Tradiční inzertní server s rubrikou Finanční služby v rámci Služeb a řemesel. Umožňuje soukromou i komerční inzerci. |
Konkrétní podobu dobře ilustruje například Finzerce. Při vložení inzerátu se zvolí, zda jde o nabídku nebo poptávku půjčky. Inzerent dále uvádí požadovanou částku, město, nadpis, popis a své kontaktní údaje.
Portál nabízí kategorie jako nebankovní půjčky ihned, půjčky bez registru, půjčky bez doložení příjmu nebo půjčky pro nezaměstnané. Zároveň má vlastní pravidla, podle kterých například povoluje pouze půjčky bez poplatku předem nebo zakazuje volání na drahé telefonní linky.
Proces inzerce půjček obvykle probíhá v několika krocích:
- Zveřejnění inzerátu: Inzerent uvede, jakou částku nabízí nebo požaduje, případně doplní další informace o podmínkách.
- Vyhledání nabídky: Zájemce může nabídky procházet podle kategorie, částky nebo lokality. Některé portály umožňují také filtrování nabídek a poptávek.
- Kontaktování inzerenta: Pokud nabídka zájemce zaujme, kontaktuje autora prostřednictvím údajů uvedených v inzerátu. Na inzertních portálech proto může komunikace probíhat přímo mezi oběma stranami.
- Ověření nabídky: Před jakoukoli platbou nebo podpisem smlouvy je nutné ověřit, kdo půjčku skutečně nabízí, za jakých podmínek a zda má k poskytování daného typu úvěru potřebné oprávnění.
- Uzavření smlouvy: Pokud se strany dohodnou, podmínky půjčky musí být zachyceny v odpovídající smluvní dokumentaci.
- Poskytnutí a splácení peněz: Teprve podle sjednaných podmínek dochází k poskytnutí peněz a jejich následnému splácení.
Inzerce půjček ≠ P2P platforma
Inzertní portál není automaticky poskytovatelem půjčky ani zárukou toho, že jsou informace v jednotlivých nabídkách pravdivé. Za obsah a správnost údajů obvykle odpovídá autor inzerátu, nikoliv provozovatel serveru.
Právě proto nelze samotný inzerát považovat za potvrzení výhodnosti nebo bezpečnosti půjčky. V aktuální nabídce na portálech se objevují velmi nízké úrokové sazby, vysoké maximální částky nebo i tvrzení o půjčkách bez kontroly registrů.
Zájemce by proto měl před uzavřením smlouvy ověřit především totožnost poskytovatele, jeho oprávnění k poskytování úvěrů, celkové náklady půjčky, podmínky splácení a případné poplatky.
Jak číst inzerát na půjčku online – bezpečnost nebankovní půjčky ihned
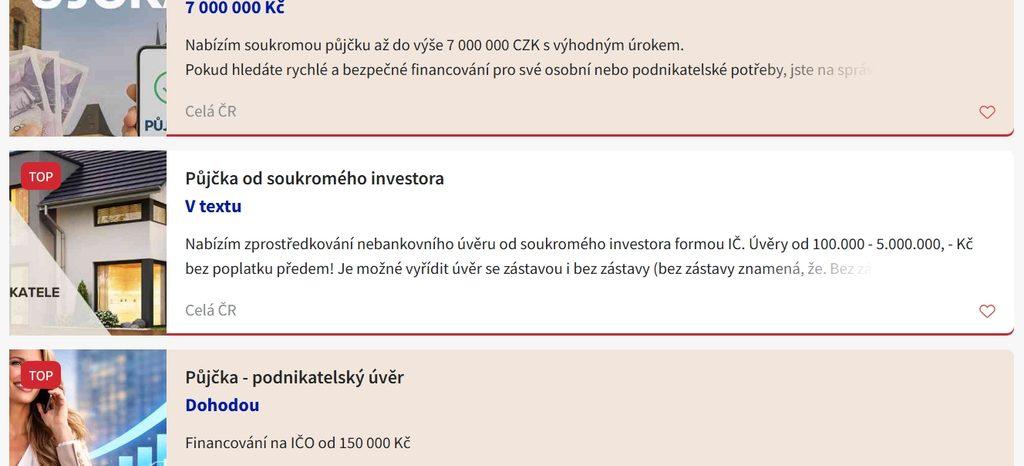
Nabídky na inzertních portálech jsou velmi různorodé. Závisí na typu portálu. Výhodou inzertního portálu je především možnost rychle procházet různé nabídky a porovnávat jejich podmínky. Stále se však jedná pouze o inzerát a konečná podoba půjčky se od něj může ve finále lišit.
Inzerát na půjčku je obvykle velmi jednoduchý. Obsahuje jen několik řádků, částku, úrok a kontakt. Právě proto je důležité číst jednotlivé údaje v souvislostech.
Atraktivní nadpis ještě neříká nic o skutečné ceně nebankovní půjčky ihned ani o tom, kdo ji poskytuje.
Na inzertních portálech lze najít velmi rozdílné nabídky. Například Hyperinzerce používá u půjček filtry podle ceny, lokality, stáří inzerátu nebo toho, zda jde o nabídku či poptávku. AVÍZO zase rozlišuje soukromé a komerční inzeráty. Finzerce umožňuje nabídky zařadit například do kategorií.
Před podpisem smlouvy je však potřeba přejít od reklamního textu ke konkrétním smluvním podmínkám.
1. příklad: rychlá nebankovní půjčka ihned
Na inzertním portálu se objevují nabídky ve stylu:
„Rychlá půjčka do 24 hodin. Nabízím(e) 50 000 až 900 000 Kč, bez ručení nemovitostí a bez kontroly.“
Pro zájemce je důležité rozdělit si takový inzerát na jednotlivé informace:
- Kolik si lze půjčit? Nestačí znát maximální částku. Důležité je, jaká částka bude skutečně dostupná konkrétnímu žadateli.
- Jaká je úroková sazba? Samotný úrok nestačí. Pro srovnání je podstatná především RPSN a celková částka k zaplacení.
- Co znamená „bez kontroly“? Takové označení není zárukou, že nebude provedeno žádné posouzení úvěruschopnosti.
- Kdo půjčku poskytuje? Je potřeba zjistit konkrétní obchodní firmu nebo osobu a podle okolností také její oprávnění k poskytování úvěrů.
- Jaké je zajištění? Nabídka bez ručení může mít jiné podmínky než úvěr zajištěný nemovitostí nebo jiným majetkem.
- Jak dlouho inzerát platí? U inzertních portálů nemusí být starší nabídka stále aktuální.
Inzerát je obvykle spíše reklama, zájemce proto musí uvažovat prakticky.
2. příklad: „půjčky bez registru“ a nízký úrok
Na Finzerci lze narazit také na nabídky zařazené přímo do kategorie půjčky bez registru.
Jedna z aktuálních nabídek například uvádí rozpětí 45 000 až 55 milionů Kč, úrokovou sazbu 3 % a splatnost 12 až 300 měsíců.
U podobné nabídky je vhodné si všimnout několika věcí najednou. Velmi široký rozsah částek a dlouhá splatnost mohou znít atraktivně, samotné číslo 3 % však neříká, kolik klient nakonec zaplatí. Záleží na tom, zda jde o úrok za rok, jaké další náklady smlouva obsahuje a jak je nastaveno splácení.
Při čtení nabídky a srovnání online půjček proto není vhodné hledat pouze nejnižší číslo. Je třeba znát všechny údaje, což je obvykle možné až kontaktováním inzerenta. Inzerce tak může být užitečným místem pro orientaci, sama o sobě však nenahrazuje srovnání půjček online založené na skutečných smluvních podmínkách.
3. příklad: investor hledá dlužníka a obráceně
Ne všechny inzeráty představují nabídku peněz, na některých inzertních webech dokonce převažuje poptávka nad nabídkou.
Na AVÍZO i jinde lze například najít žádost soukromé osoby o půjčku 20 000 Kč nebo poptávku 40 000 Kč s uvedenou částkou, kterou je žadatel ochoten vrátit.
Autor zde hledá někoho, kdo mu peníze půjčí. Zájemce proto musí zjistit, kdo je případným věřitelem a za jakých podmínek by půjčka vznikla. Inzeráty s žádostí jsou obvykle ještě stručnější než ty s nabídkou – podmínky budou záviset na následující nabídce.
Co z inzerátu zjistit ještě před kontaktem? Dobrý inzerát by měl zájemci umožnit alespoň základní představu o tom, kdo půjčku nabízí a za jakých podmínek. Pokud klíčové informace chybí, není důvod je doplňovat domněnkami.
Před odpovědí na inzerát je vhodné zjistit především:
- Kdo půjčku nabízí a kolik si lze půjčit.
- Kolik se celkem vrátí a jak dlouho se půjčka splácí.
- Jaké jsou poplatky, sankce a podmínky předčasného splacení.
- Zda je vyžadováno ručení nebo jiné zajištění.
- Zda je požadována jakákoli platba předem. Zvolit půjčku bez poplatku předem.
Soukromá inzerce půjček je však obecně velmi stručná. Pokud tedy důležité údaje v inzerátu chybí, je vhodné si je předem vyžádat.
Lichvářské půjčky – drahé levné půjčky pro každého
Při hledání levné půjčky pro každého může zájemce narazit i na nabídku takzvané lichvářské půjčky. Může lákat na snadné schválení půjčky nebo zaujmout osobní domluvou. Půjčka od lichváře však označuje půjčku poskytovanou za podmínek, které jsou pro dlužníka mimořádně nevýhodné. Týkají se zejména velmi vysokých úroků, poplatků nebo sankcí.
Lichva je v České republice právně zakázaná. Podle § 218 trestního zákoníku může jít o trestný čin tehdy, pokud někdo zneužije tíseň, nezkušenost nebo lehkomyslnost druhé osoby a získá za to plnění v hrubém nepoměru. Lichvu upravuje také § 1796 občanského zákoníku, podle kterého je taková smlouva neplatná.
Pozor, samotný vysoký úrok ještě automaticky neznamená lichvu. Rozhodující jsou konkrétní okolnosti uzavření smlouvy a podmínky dané půjčky.
Lichvářské nabídky se mohou objevit i v internetové inzerci (lichvář online), ač jejich množství je velmi omezené. Hledat číslo na lichváře nebo reagovat na nabídky slibující půjčku od lichváře ještě dnes však není vhodný způsob, jak řešit finanční potíže.
Zvlášť problematické mohou být nabídky s nejasnými náklady, vysokými sankcemi nebo požadavkem na nestandardní zajištění. Pozornost si zaslouží také nabídky, ve kterých soukromý investor směnky požaduje jako součást zajištění.
Lichva není označení pro všechny nelicencované nebo soukromé poskytovatele. Ani licence ČNB zároveň sama o sobě neznamená, že každá jednotlivá smlouva automaticky není lichvou.
Při hledání odpovědi na otázku kde půjčit peníze rychle je proto vhodné porovnávat důvěryhodnost poskytovatele a celkové náklady. U podnikatele, který poskytuje spotřebitelský úvěr, je vhodné ověřit jeho oprávnění v Seznamech regulovaných a registrovaných subjektů (JERRS) České národní banky.
Ověřit poskytovatele v seznamu ČNB (JERRS)
U nabídky od soukromé osoby je zase důležité zjistit, s kým zájemce skutečně jedná a jaký typ smlouvy uzavírá.
Půjčky bez poplatku předem, s poplatkem, půjčka bez registru – rizika
Jedním z nejdůležitějších varovných signálů je požadavek na platbu předem ještě před poskytnutím půjčky. Zájemce by měl být velmi obezřetný u nabídek, které požadují například poplatek za schválení, zprostředkování nebo „aktivaci“ úvěru předem.
Stejně tak je třeba velká obezřetnost u nabídek slibujících půjčky bez registru, půjčku bez výpisu z účtu či levné půjčky pro každého. Licencovaný poskytovatel spotřebitelského úvěru musí ze zákona před uzavřením smlouvy úvěruschopnost žadatele posoudit.
Půjčka od soukromého věřitele vs. nebankovní půjčky vs. banka
Na trhu se lze setkat se třemi základními typy půjček.
- Soukromá půjčka vzniká mezi fyzickými osobami a její podmínky se odvíjejí především od konkrétní dohody.
- Nebankovní půjčka je poskytována společností (Zonky, Home Credit, Zaplo, Provident, CreditAir, Cofidis, CreditOn, CoolCredit a desítky dalších), která má pro poskytování spotřebitelských úvěrů příslušné oprávnění a dodržuje zákonné podmínky stanovené Českou národní bankou.
- Bankovní úvěry poskytují banky podléhající bankovní regulaci a dohledu ČNB.
U bank i licencovaných nebankovních společností platí zákonné povinnosti při posuzování úvěruschopnosti. Obecně lze říci, že nebankovní poskytovatel někdy postupuje benevolentněji, zákonné prověření však obejít nelze.
Jak získat peníze ihned? Získání půjčky předchází posouzení, a proto získat peníze doslova „ihned“ prakticky není možné.
Rozdíly jsou především v nabídce produktů, podmínkách, ceně a způsobu sjednání. Soukromá půjčka může nabídnout individuální dohodu, zároveň je však spíše méně transparentní a je důležité vědět, s kým člověk smlouvu uzavírá a jaké podmínky přijímá.
U nebankovní půjčky má smysl ověřit, zda poskytovatel skutečně disponuje potřebným oprávněním. Ani to pak ovšem nezaručuje výhodnou smlouvu. U banky je zase obvyklá standardizovanější nabídka a širší zázemí regulované instituce, ovšem nižší schvalovatelnost.
Nejlepší půjčka se proto odvíjí od konkrétní situace žadatele a jeho potřeby. Pokud už má zájemce více dluhů nebo má potíže se splácením, může být naopak vhodnější než další půjčka využít bezplatné dluhové poradenství.
Srovnání půjček online – recenze výhod a nevýhod
U soukromých půjček se podmínky výrazně liší inzerát od inzerátu.
Nelze obecně tvrdit, že jsou tyto půjčky ne/výhodné výší úroku, RPSN, splatností atd. Každá půjčka od soukromých osob závisí čistě na nabídce. Při srovnání půjček online je tak nutné srovnávat konkrétní podmínky.
Obecně a na základě názorů však lze vyvodit několik stálých bodů.
Co může být výhodou půjček od soukromých osob:
- možnost oslovit více potenciálních poskytovatelů prostřednictvím inzerce
- nabídky různých částek a délek splácení
- možnost domluvit si podmínky individuálně
- u některých nabídek komunikace a sjednání online
Na co si dát pozor a jaké mohou být nevýhody soukromých půjček:
- předem nejasná celková cena půjčky, poplatky a sankce uvedené až v dalších podmínkách
- někdy požadované ručení nebo jiné zajištění
- někdy požadavek na platbu předem
- značná neprůhlednost inzerátu
U nabídek typu půjčky po insolvenci je navíc důležité posuzovat konkrétní podmínky a nebrat samotné označení jako záruku dostupnosti půjčky. Nevýhoda může být také to, že poskytovatelé půjčují spíše nižší částky na kratší dobu. Může hrozit i setkání s lichvářskou půjčkou, která je spojována s abnormálně vysokými poplatky.
Zkušenosti v rámci nebankovních a bankovních úvěrů se obvykle velmi liší od zákazníka. Ve věci soukromé půjčky pak ohlasy nebývají příliš známé – právě proto, že jsou tyto půjčky soukromé. Inzerát totiž nemusí být spojený s dlouhodobě působící značkou a zkušenosti jednotlivých klientů nebývá mnohdy kde veřejně prezentovat.
Pokud za nabídkou stojí podnikatel, je vhodné hledat informace a zkušenosti přímo k jeho jménu nebo názvu společnosti a ověřit si také jeho oprávnění k poskytování úvěrů. U čistě soukromé nabídky je pak o to důležitější vyžádat si předem všechny podmínky a nespoléhat pouze na reference uvedené samotným inzerentem.
Ať už tedy člověk hledá půjčku do výplaty, větší úvěr nebo financování od soukromé osoby, rozhodující by vždy měly být konkrétní podmínky, celkové náklady a důvěryhodnost poskytovatele.
Časté otázky ohledně inzerce půjček, kde půjčit peníze rychle
1) Je inzerce půjček bezpečná?
Samotný inzertní portál bezpečnost půjčky nezaručuje, proto je nutné ověřit poskytovatele i konkrétní podmínky.
2) Lze přes inzerci získat půjčku do výplaty?
Ano, v inzerci se mohou objevovat i krátkodobé nabídky, vždy je však potřeba posoudit jejich celkovou cenu a podmínky.
3) Co znamená půjčka bez registru?
Označení „bez registru“ neznamená, že poskytovatel spotřebitelského úvěru nemusí posuzovat úvěruschopnost žadatele. Jedná se o potenciálně klamavé marketingové označení. Poskytovatel však pravděpodobně posoudí starší zápis v registru mírněji.
4) Jak ověřit soukromého poskytovatele půjčky?
U podnikatele je vhodné ověřit jeho identitu a oprávnění k poskytování úvěrů, u soukromé osoby pak především její totožnost a podmínky smlouvy.
5) Jak by měl vypadat dobrý inzerát na půjčku?
Dobře napsaná inzerce půjčky by měla být především srozumitelná a konkrétní. Z inzerátu má být jasné, kolik si lze půjčit, na jak dlouho, za jakých podmínek a kolik zájemce celkem zaplatí. Uvést je vhodné také poplatky, sankce, případné zajištění a informace o tom, kdo půjčku nabízí. V případě žádosti je třeba uvést částku, schopnost splácet i návrh podmínek.
Publikováno: 16. 9. 2026

Cílem portálu Vdenik.cz je poskytnout návštěvníkům důležité informace co nejpoutavější formou. Články píšeme o diskutovaných tématech z nejrůznějších oblastí - např. z podnikání, pojištění, nejnovějších trendů ve světě či cestování. Vždy míříme na největší srozumitelnost a čtivost.
 Více